Telefoon met abonnement zonder eenmalige betaling
Bij deze deals betaal je niets vooraf voor het toestel, alleen de aansluitkosten. Het toestel betaal je per maand af via toestelkrediet.
Kort antwoord: de voordeligste deal is nu de Motorola moto g35 (128GB) bij KPN met 0 GB, 150 min (0 GB) voor € 456 over 24 maanden, gemiddeld € 19,00 per maand. 52 toestellen, 1899 deals, bijgewerkt op 16 oktober 2026.
52 toestellen
 Motorola moto g35128GB · KPNvanaf € 19,00 p/m gemiddeld20 deals
 Samsung Galaxy A16128GB · KPNvanaf € 20,00 p/m gemiddeld20 deals
 Emporia SMART.7 mini128GB · KPNvanaf € 22,00 p/m gemiddeld20 deals
 Samsung Galaxy A17128GB · Odido, KPNvanaf € 22,29 p/m gemiddeld31 deals
 OPPO A6x128GB · KPNvanaf € 23,00 p/m gemiddeld20 deals
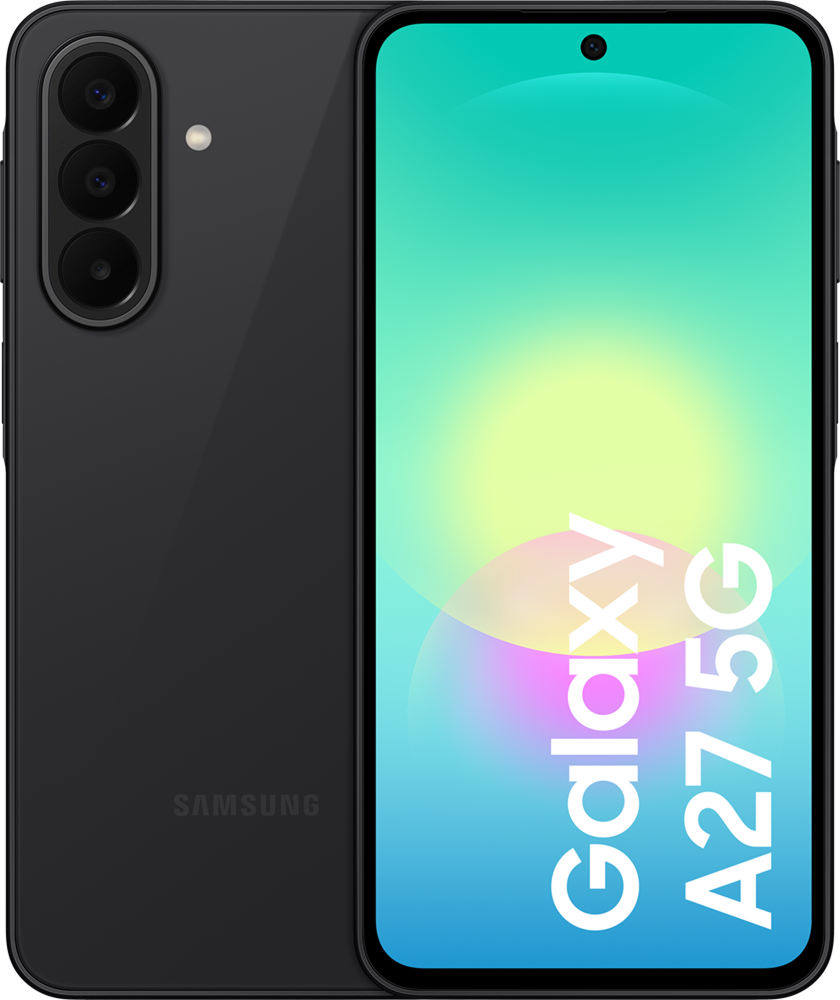 Samsung Galaxy A27128GB · KPN, Odidovanaf € 24,00 p/m gemiddeld31 deals
 OPPO A6256GB · Odido, KPNvanaf € 24,29 p/m gemiddeld31 deals
 Motorola Moto G87256GB · Odidovanaf € 24,29 p/m gemiddeld11 deals
 Samsung Galaxy A37128GB, 256GB · KPN, Odido, Vodafonevanaf € 25,00 p/m gemiddeld52 deals
 Samsung Galaxy Xcover 7 EE128GB · Odidovanaf € 27,29 p/m gemiddeld11 deals
 Samsung Galaxy XCover7128GB · KPN, Vodafonevanaf € 28,00 p/m gemiddeld21 deals
 Google Pixel 9a128GB · Odidovanaf € 28,29 p/m gemiddeld11 deals
 Google Pixel 11 Pro XL256GB, 512GB · Vodafone, KPN, Odidovanaf € 28,29 p/m gemiddeld50 deals
 Samsung Galaxy S26256GB, 512GB · Vodafone, Odido, KPNvanaf € 28,29 p/m gemiddeld99 deals
 OPPO Reno16 F256GB · Vodafone, KPN, Odidovanaf € 28,29 p/m gemiddeld32 deals
 Google Pixel 11 Pro256GB, 512GB · Vodafone, KPN, Odidovanaf € 28,29 p/m gemiddeld59 deals
 Google Pixel 10a128GB, 256GB · Vodafone, KPN, Odidovanaf € 28,29 p/m gemiddeld52 deals
 Samsung Galaxy Z Flip 8256GB, 512GB · Vodafone, KPN, Odidovanaf € 28,29 p/m gemiddeld50 deals
 Google Pixel 10128GB, 256GB · Vodafone, KPN, Odidovanaf € 28,29 p/m gemiddeld63 deals
 OPPO A7 Pro256GB · Vodafone, Odido, KPNvanaf € 28,29 p/m gemiddeld32 deals
 Samsung Galaxy A57128GB, 256GB · Vodafone, KPN, Odidovanaf € 28,29 p/m gemiddeld63 deals
 OPPO Reno16512GB · Vodafone, KPN, Odidovanaf € 28,29 p/m gemiddeld30 deals
 Samsung Galaxy S26 FE128GB, 256GB · Vodafone, KPN, Odidovanaf € 28,29 p/m gemiddeld63 deals
 Google Pixel 11256GB, 512GB · Vodafone, KPN, Odidovanaf € 28,29 p/m gemiddeld59 deals
 Apple iPhone 13128GB · KPNvanaf € 31,00 p/m gemiddeld20 deals
 Motorola Edge 70 Pro256GB · Odidovanaf € 31,29 p/m gemiddeld11 deals
 Fairphone Gen. 6256GB · KPN, Odidovanaf € 34,00 p/m gemiddeld62 deals
 Samsung Galaxy S25 FE128GB, 256GB · Odido, KPNvanaf € 37,29 p/m gemiddeld42 deals
 Apple iPhone 16e128GB · Vodafone, KPN, Odidovanaf € 37,29 p/m gemiddeld30 deals
 Apple iPhone 17e256GB · Vodafone, KPN, Odidovanaf € 37,29 p/m gemiddeld30 deals
 Apple iPhone 17256GB, 512GB · Vodafone, KPN, Odidovanaf € 37,29 p/m gemiddeld50 deals
 Apple iPhone 16128GB · Vodafone, KPN, Odidovanaf € 37,29 p/m gemiddeld30 deals
 Samsung Galaxy S25128GB, 256GB · Odidovanaf € 37,79 p/m gemiddeld20 deals
 Samsung Galaxy XCover7 Pro128GB · KPNvanaf € 38,00 p/m gemiddeld20 deals
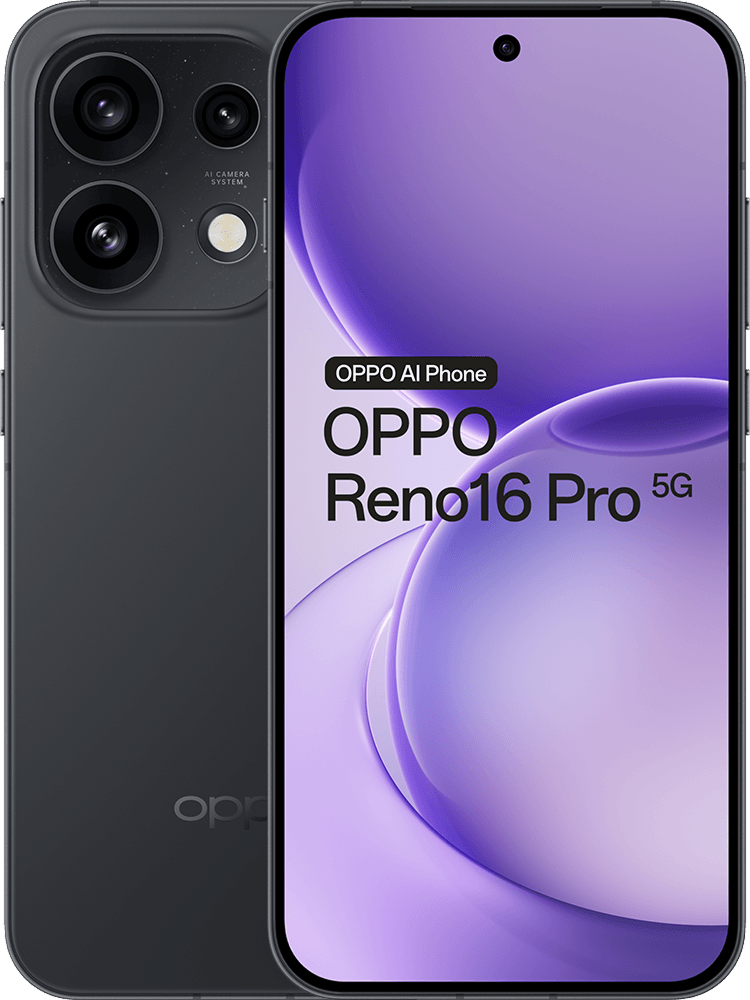 OPPO Reno16 Pro512GB · KPN, Odidovanaf € 48,00 p/m gemiddeld29 deals
 Google Pixel 10 Pro128GB, 256GB · Odidovanaf € 49,79 p/m gemiddeld18 deals
 Apple iPhone Air256GB · KPN, Odidovanaf € 50,00 p/m gemiddeld29 deals
 OPPO Find X9512GB · Odidovanaf € 50,79 p/m gemiddeld9 deals
 Apple iPhone 16 Plus128GB · KPNvanaf € 51,00 p/m gemiddeld20 deals
 Samsung Galaxy S26 Plus256GB · Odidovanaf € 57,79 p/m gemiddeld9 deals
 Apple iPhone 17 Pro256GB, 512GB, 1TB · KPNvanaf € 58,00 p/m gemiddeld60 deals
 Google Pixel 10 Pro XL256GB · Odidovanaf € 58,29 p/m gemiddeld9 deals
 Samsung Galaxy S26 Ultra256GB, 512GB, 1TB · KPNvanaf € 65,00 p/m gemiddeld60 deals
 Apple iPhone 17 Pro Max256GB, 512GB · KPNvanaf € 66,00 p/m gemiddeld40 deals
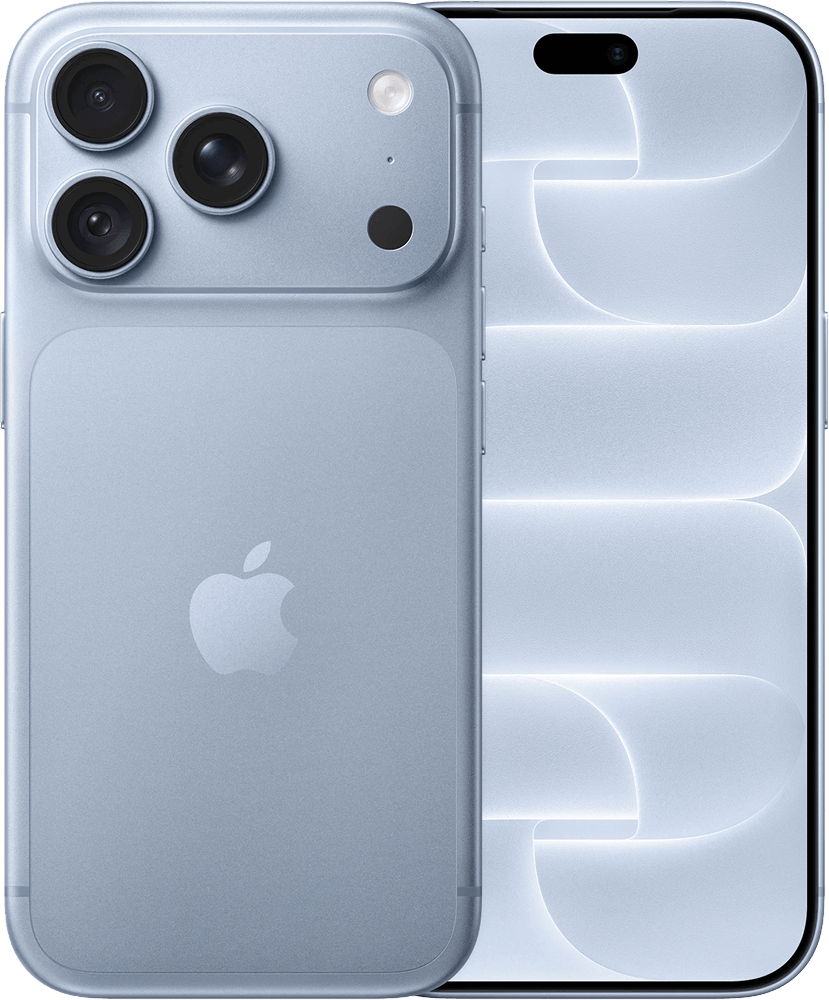 Apple iPhone 18 Pro256GB, 512GB, 1TB, 2TB · KPNvanaf € 69,00 p/m gemiddeld80 deals
 OPPO Find X9 Ultra512GB · KPNvanaf € 70,00 p/m gemiddeld20 deals
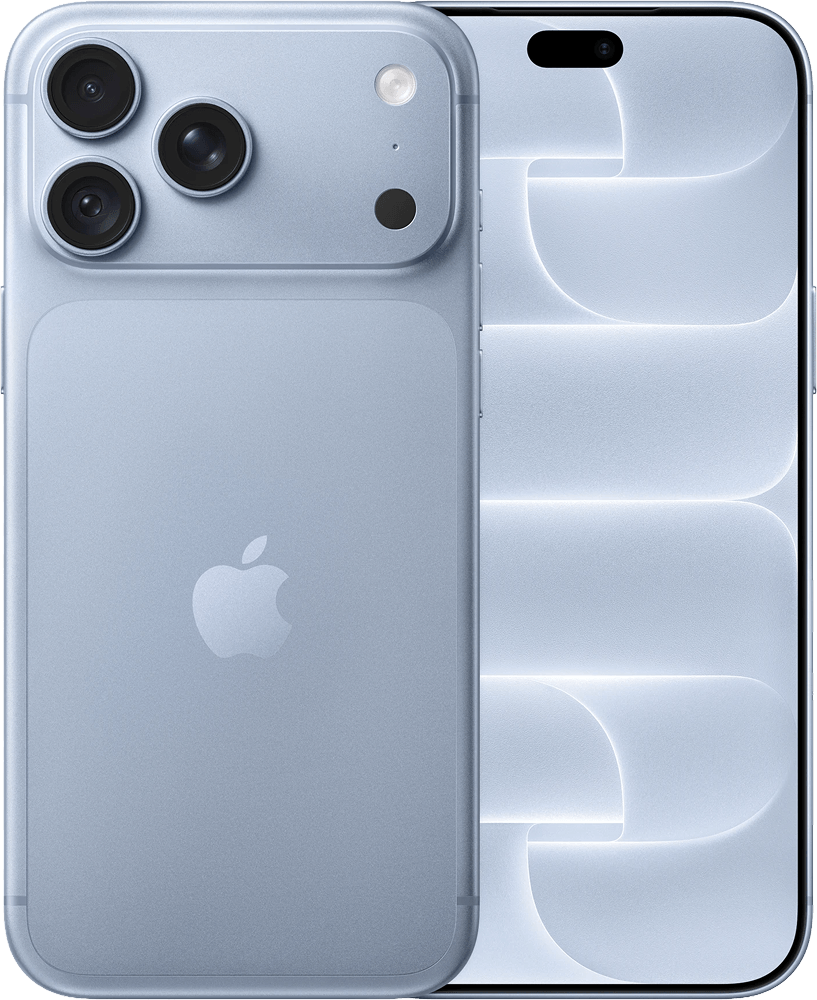 Apple iPhone 18 Pro Max256GB, 512GB, 1TB, 2TB · KPNvanaf € 75,00 p/m gemiddeld80 deals
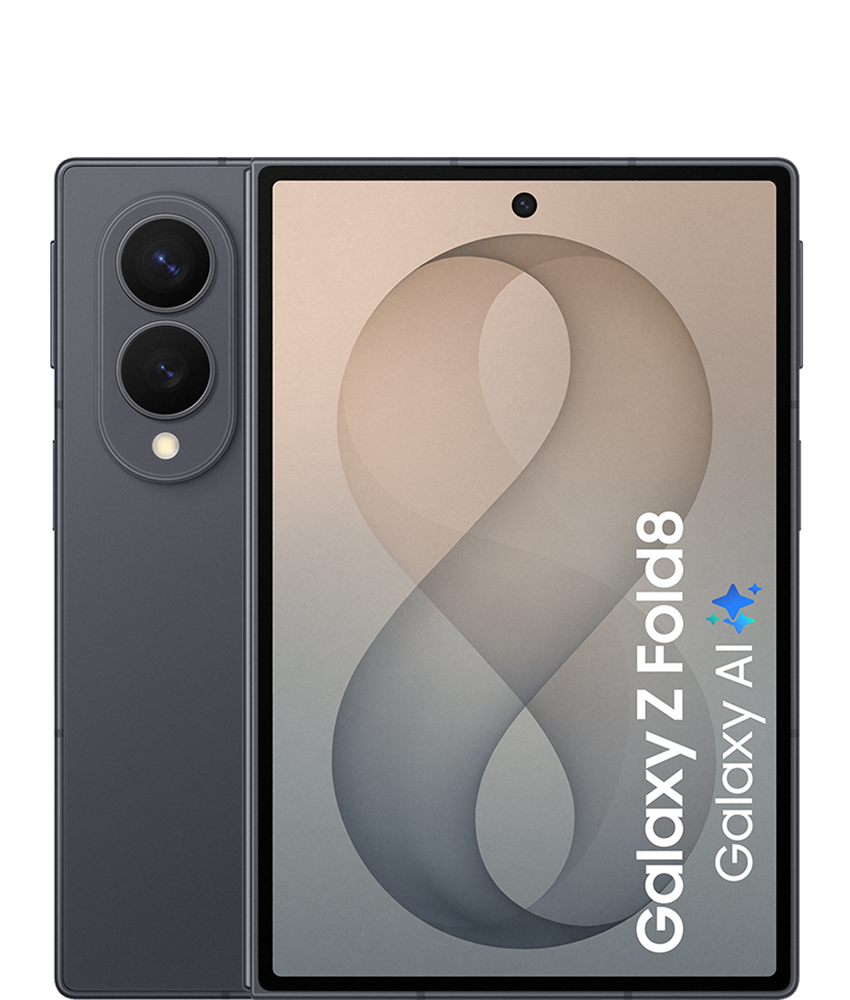 Samsung Galaxy Z Fold 8256GB, 512GB · KPNvanaf € 78,00 p/m gemiddeld40 deals
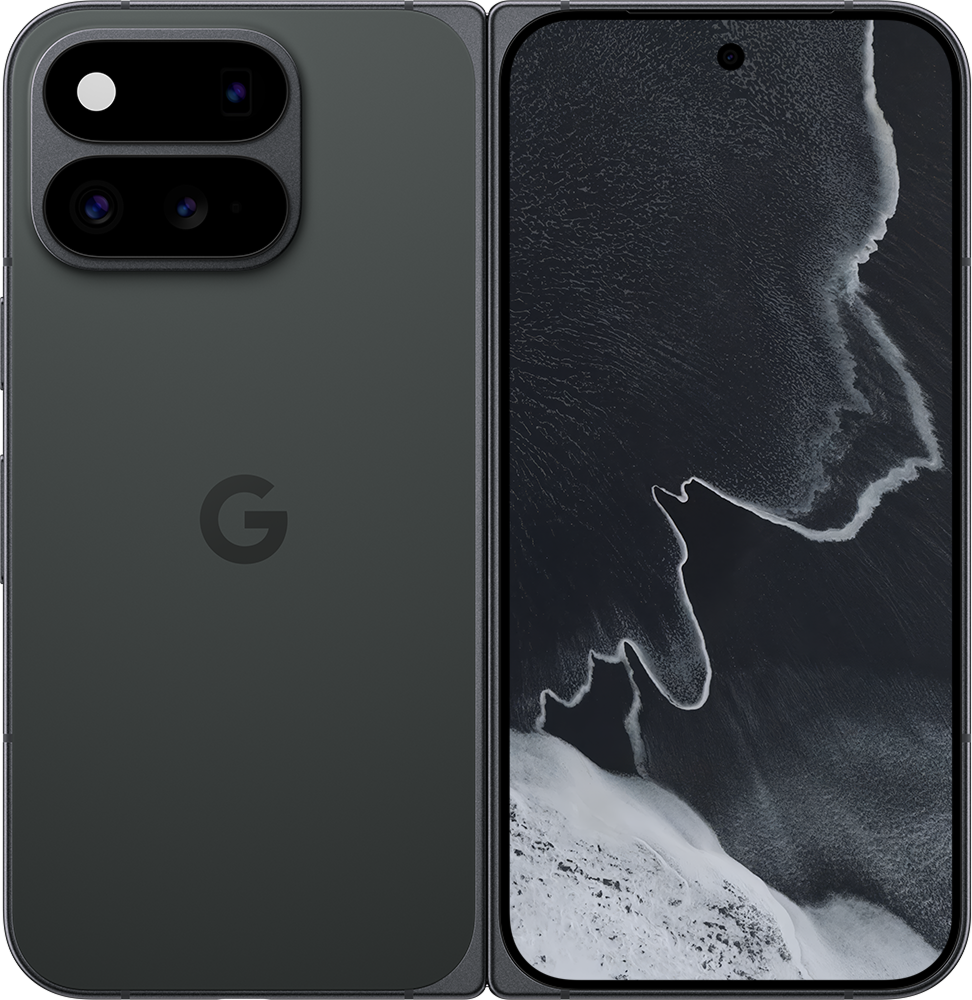 Google Pixel 11 Pro Fold512GB · KPNvanaf € 83,00 p/m gemiddeld20 deals
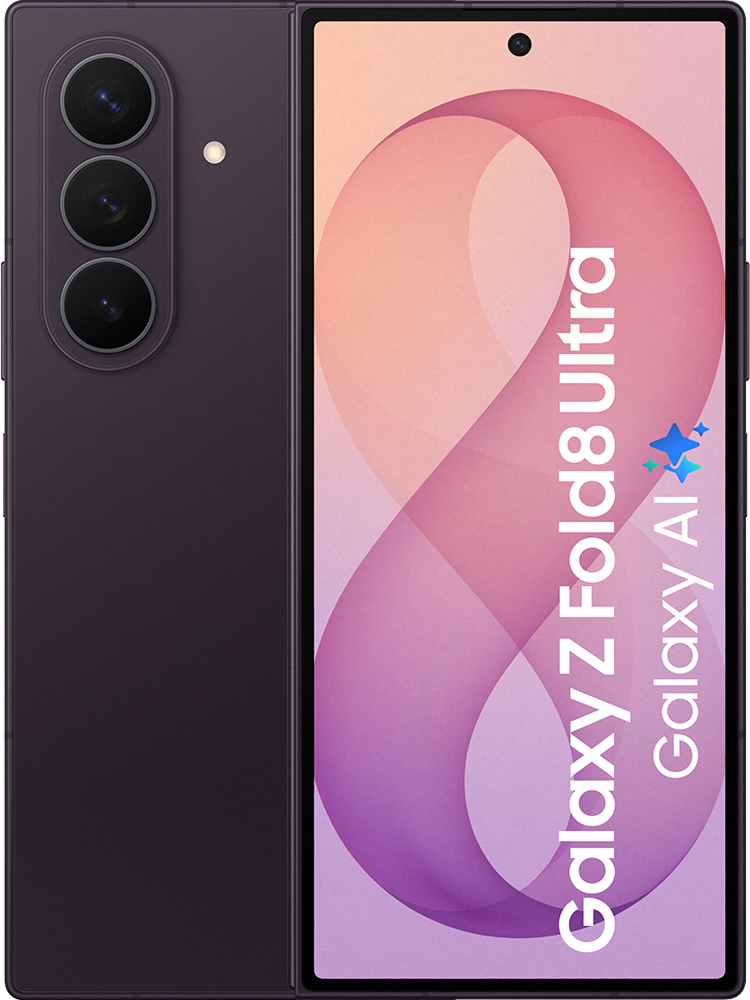 Samsung Galaxy Z Fold 8 Ultra256GB, 512GB · KPNvanaf € 89,00 p/m gemiddeld40 deals
 Samsung Galaxy Z Fold 7512GB · KPNvanaf € 94,00 p/m gemiddeld20 deals
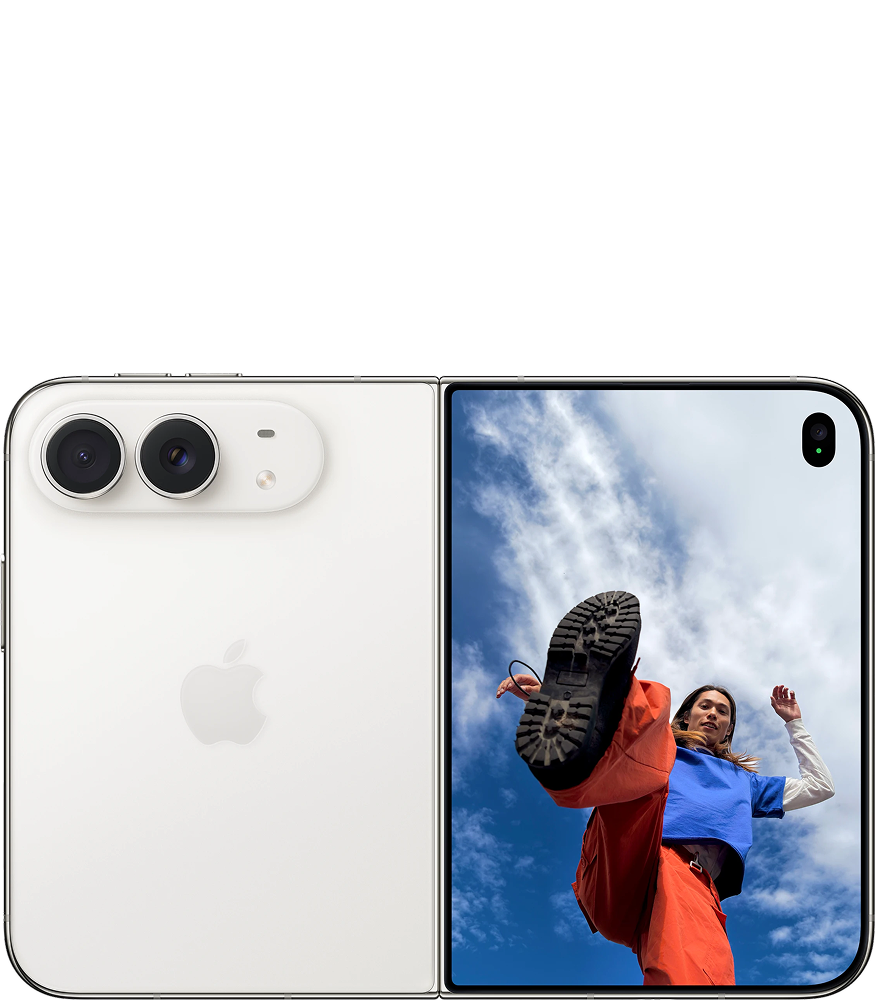 Apple iPhone Duo256GB, 512GB, 1TB, 2TB · KPNvanaf € 102,00 p/m gemiddeld70 deals
Top 10 deals op kosten over 24 maanden
| Toestel | Abonnement | Per maand | Eenmalig | Totaal |
|---|---|---|---|---|
| Motorola moto g35 128GB | KPN, 0 GB, 150 min, 24 mnd | € 19,00 | € 0,00 | € 456 |
| Samsung Galaxy A16 128GB | KPN, 0 GB, 150 min, 24 mnd | € 20,00 | € 0,00 | € 480 |
| Motorola moto g35 128GB | KPN, 0 GB, onbeperkt bellen, 24 mnd | € 20,00 | € 0,00 | € 480 |
| Motorola moto g35 128GB | KPN, 0 GB, 150 min, 12 mnd | € 24,00 | € 0,00 | € 288 |
| Samsung Galaxy A16 128GB | KPN, 0 GB, 150 min, 12 mnd | € 26,00 | € 0,00 | € 312 |
| Motorola moto g35 128GB | KPN, 0 GB, onbeperkt bellen, 12 mnd | € 25,00 | € 0,00 | € 300 |
| Samsung Galaxy A16 128GB | KPN, 0 GB, onbeperkt bellen, 24 mnd | € 21,00 | € 0,00 | € 504 |
| Samsung Galaxy A16 128GB | KPN, 0 GB, onbeperkt bellen, 12 mnd | € 27,00 | € 0,00 | € 324 |
| Emporia SMART.7 mini 128GB | KPN, 0 GB, 150 min, 24 mnd | € 22,00 | € 0,00 | € 528 |
| Samsung Galaxy A17 128GB | Odido, 2 GB + 120 min, 24 mnd | € 22,00 | € 0,00 | € 535 |
Mis nooit meer een topdeal
Ontvang een mail als er een betere deal is of als je contract bijna afloopt. Maximaal 2 mails per maand, altijd af te melden.
Door je aan te melden ga je akkoord met onze privacyverklaring.
Wat is een telefoon abonnement zonder eenmalige kosten?
Een telefoon abonnement zonder eenmalige kosten is een abonnement waarbij je niets vooraf betaalt voor het toestel. Je krijgt de telefoon direct mee en betaalt hem per maand af. Dat gaat via toestelkrediet, dat is het bedrag dat je maandelijks aflost voor je telefoon. Bovenop dat krediet betaal je de prijs van je bundel met data, bellen en sms.
De naam klopt niet helemaal, want aansluitkosten betaal je vaak nog wel. Aansluitkosten zijn eenmalige kosten voor het activeren van je simkaart of eSIM. Die kosten staan los van de telefoon. Sommige providers schrappen ze tijdens acties, andere rekenen ze altijd. Zie de tabel hierboven voor wat er per deal geldt.
Het verschil met een gewone deal zit in hoe de toestelprijs wordt verdeeld. Bij veel aanbiedingen betaal je een deel van de telefoon direct bij bestelling. Bij deze deals is dat deel nul. De hele toestelprijs gaat dus naar het maandelijkse toestelkrediet.
Volgens de Europese telecomregels mag een eerste abonnement voor consumenten maximaal 24 maanden duren. Het toestelkrediet loopt daarom meestal ook 24 maanden. Na die periode is de telefoon helemaal van jou. Je betaalt dan alleen nog voor de bundel.
Hoe werkt toestelkrediet zonder betaling vooraf?
Toestelkrediet werkt als een kleine lening die je in vaste maandelijkse delen aflost. De provider koopt de telefoon voor je en jij betaalt hem terug via je maandrekening. Op je factuur zie je twee regels: de bundel en het toestelkrediet. Zo zie je precies welk deel naar de telefoon gaat.
Toestelkrediet is een consumentenkrediet en valt onder toezicht van de AFM, de Autoriteit Financiële Markten. Volgens de Wet op het financieel toezicht moet de provider vooraf checken of je het krediet kunt betalen. Dat heet een kredietwaardigheidstoets. Je vult daarvoor onder meer je inkomen en vaste lasten in.
Bij het afsluiten krijg je een formulier met de kredietvoorwaarden. Dat formulier heet de Europese standaardinformatie voor consumentenkrediet. Daarin staan het totale kredietbedrag, de looptijd en het jaarlijkse kostenpercentage. Lees dit formulier goed door voordat je tekent.
Zonder betaling vooraf is je kredietbedrag zo hoog als het kan worden. De volledige toestelprijs staat dan als lening op je naam. Dat heeft gevolgen voor je maandlasten en voor een registratie bij BKR. Daarover lees je verderop meer.
Voordelen van een telefoon met abonnement zonder eenmalige betaling
Het grootste voordeel is dat je direct een nieuwe telefoon hebt zonder je spaargeld aan te spreken. Dat is handig als je oude toestel plotseling kapotgaat. Je hoeft niet eerst te sparen voor een groot bedrag. De kosten worden verspreid over de hele looptijd.
Je weet precies wat je per maand kwijt bent voor het toestel. Toestelkrediet heeft een vast maandbedrag dat tijdens de looptijd niet verandert. Dat maakt plannen met je budget makkelijk. Let wel op de jaarlijkse prijsverhoging van de bundel, die veel providers in hun voorwaarden opnemen.
Je kunt een duurder toestel kiezen zonder vooraf veel geld kwijt te zijn. Een Apple iPhone of Samsung Galaxy uit de topklasse wordt zo bereikbaar. Dat is ook een risico, want je leent dan meer. Kies een toestel dat past bij wat je echt nodig hebt.
Bij online bestellen heb je 14 dagen bedenktijd volgens de Europese regels voor kopen op afstand. Binnen die termijn kun je de telefoon en het abonnement zonder reden terugsturen. Bij een deal zonder eenmalige betaling hoef je dan geen groot voorschot terug te vragen. Lees wel de retourvoorwaarden over gebruikte toestellen.
Nadelen en risico's van geen betaling vooraf
Het belangrijkste nadeel is een hoger maandbedrag dan bij een deal met betaling vooraf. De hele toestelprijs zit in je maandelijkse toestelkrediet. Je betaalt de telefoon dus niet goedkoper, je betaalt hem alleen later. Wie vooraf iets kan missen, heeft lagere maandlasten.
Een hoger kredietbedrag maakt de kredietwaardigheidstoets strenger. De provider kijkt volgens de regels van de Wet op het financieel toezicht naar je inkomen en lasten. Is het krediet te hoog voor jouw situatie, dan kan de provider je aanvraag afwijzen. Je krijgt dan soms een deal aangeboden met een bedrag vooraf.
Je zit vast aan de provider zolang het toestelkrediet loopt. Wil je eerder overstappen, dan moet je het resterende krediet meestal in één keer betalen. Dat is de gangbare regel bij grote providers zoals KPN, Vodafone en Odido (voorheen T-Mobile). Overstappen halverwege is dus duur.
Een veelgemaakte fout is kiezen op maandprijs in plaats van op totaalprijs. Zonder drempel vooraf voelt een topmodel als een kleine stap. Toch betaal je de volledige prijs, alleen verspreid over twee jaar. Kijk daarom altijd naar het totaalbedrag van de deal.
Rekenvoorbeeld: wat kost een telefoon abonnement zonder eenmalige kosten in totaal?
Het totaalbedrag reken je uit met drie onderdelen: aansluitkosten, bundelprijs en toestelkrediet. Tel de bundelprijs en het toestelkrediet per maand bij elkaar op. Vermenigvuldig dat met het aantal maanden van de looptijd, meestal 24. Tel daar de aansluitkosten bij op en je hebt de totale kosten.
Vergelijk daarna twee deals voor dezelfde telefoon. Deal A heeft geen betaling vooraf, deal B vraagt een deel van de toestelprijs bij bestelling. Bij deal A is het maandbedrag hoger, bij deal B lager. Reken voor beide het totaal uit, inclusief het bedrag vooraf bij deal B.
Bij dezelfde bundel en provider komen beide totalen vaak dicht bij elkaar. Het verschil zit dan vooral in het moment van betalen. Verschilt de bundel tussen de deals, dan verandert het plaatje. Een duurdere bundel kan een deal zonder eenmalige betaling in totaal duurder maken.
Reken ook de route met een losse telefoon en sim only uit. Sim only is een abonnement zonder telefoon. Bij die route betaal je de toestelprijs ineens en tel je 24 keer de sim only prijs erbij op. De actuele bedragen voor je eigen berekening vind je in de tabel hierboven.
Voor wie is een telefoon zonder eenmalige betaling slim?
Een telefoon met abonnement zonder eenmalige betaling is slim als je een vast inkomen hebt maar weinig spaargeld. Je houdt je buffer dan vrij voor onverwachte uitgaven. Dat is verstandig als je bijvoorbeeld net bent verhuisd of een grote rekening verwacht. Het vaste maandbedrag is dan beter te dragen dan één grote betaling.
Ben je jonger dan 18 jaar, dan kun je geen toestelkrediet afsluiten, omdat het wettelijk een lening is. Een ouder kan het abonnement dan op eigen naam afsluiten. Het krediet staat dan wel op naam van die ouder. Bespreek dat vooraf goed met elkaar.
Plan je binnen een paar jaar een hypotheek, dan is een groot toestelkrediet minder slim. Een lopende lening telt mee bij de berekening van je leenruimte. Een kleiner krediet door iets vooraf te betalen helpt dan. Of je koopt de telefoon los en kiest sim only.
Doe je lang met een telefoon, dan is een losse aankoop vaak handiger. Samsung belooft voor recente Galaxy S toestellen zeven jaar software-updates. Apple ondersteunt iPhones ook vele jaren met updates. Na twee jaar afbetalen kun je zo'n toestel dus nog lang gebruiken met een goedkope sim only bundel.
Wat betekent toestelkrediet voor BKR en je hypotheek?
Toestelkrediet kan een registratie bij BKR opleveren, en die registratie ziet een hypotheekverstrekker. BKR, het Bureau Krediet Registratie in Tiel, houdt bij welke leningen Nederlanders hebben. Volgens de regels van BKR wordt toestelkrediet vanaf een bepaald bedrag geregistreerd. Bij een duur toestel zonder betaling vooraf haal je die grens bijna altijd.
Een geldverstrekker rekent een lopend toestelkrediet mee als vaste last. Daardoor kun je minder lenen voor een huis. Hoe zwaar het meetelt, verschilt per geldverstrekker. Wil je dit voorkomen, los dan het krediet af voordat je een hypotheek aanvraagt.
Een registratie zelf is geen probleem zolang je op tijd betaalt. Loop je een betalingsachterstand op, dan komt er een achterstandscodering bij je registratie. Zo'n codering maakt het later lastiger om geld te lenen. Zet daarom een automatische incasso aan voor je telefoonrekening.
Je kunt je eigen gegevens bij BKR gratis inzien. Dat doe je via de website van BKR, waar je inlogt met DigiD. Zo controleer je of je toestelkrediet goed staat geregistreerd. Doe dit ook na het aflossen, om te zien of de lening als afgelost staat.
Checklist voor een telefoon abonnement zonder eenmalige kosten
Stap 1: check of er echt geen eenmalige kosten zijn. Kijk naar aansluitkosten, verzendkosten en kosten voor een simkaart. Sommige providers rekenen die apart, ook als het toestel zelf niets vooraf kost. Zie de tabel hierboven voor de details per deal.
Stap 2: reken het totaalbedrag uit over de hele looptijd. Tel bundel en toestelkrediet per maand op en vermenigvuldig met het aantal maanden. Tel de aansluitkosten erbij op. Vergelijk dat totaal met dezelfde telefoon bij een andere provider.
Stap 3: kies een bundel die past bij je echte verbruik. Kijk in je huidige app of op je factuur hoeveel data je per maand gebruikt. Gebruik je minder dan 5 GB, kies dan geen grote of onbeperkte bundel. Een te grote bundel maakt het hele abonnement onnodig duur.
Stap 4: lees de kredietvoorwaarden in de Europese standaardinformatie voor consumentenkrediet. Controleer de looptijd, het totale kredietbedrag en het jaarlijkse kostenpercentage. Kijk ook wat er gebeurt als je eerder wilt stoppen. Zo weet je vooraf hoeveel je dan nog moet betalen.
Stap 5: zet de einddatum van je looptijd in je agenda. Volgens de Telecommunicatiewet kun je na de minimale looptijd maandelijks opzeggen met een opzegtermijn van één maand. Na het aflossen van je toestel betaal je vaak te veel voor alleen de bundel. Stap dan over naar een goedkopere sim only deal.
Ons advies
Kies een telefoon met abonnement zonder eenmalige betaling als je direct een toestel nodig hebt en geen spaargeld wilt gebruiken. Zorg wel dat het maandbedrag ruim in je budget past. Reken met het totaalbedrag, niet met de maandprijs. De actuele deals zie je in de tabel hierboven.
Kies een deal met een bedrag vooraf als je spaargeld hebt en lagere maandlasten wilt. Je toestelkrediet wordt dan kleiner. Dat is gunstig als je binnenkort een hypotheek aanvraagt. Een kleinere lening drukt minder op je leenruimte.
Kies een losse telefoon met sim only als je geen lening wilt en het geld al hebt. Je bent dan niet gebonden aan het toestelkrediet en kunt makkelijker overstappen. Dat past goed bij een refurbished toestel of een model met lange updatesteun. Zo blijf je flexibel bij KPN, Vodafone, Odido of een kleinere provider.
Twijfel je, kies dan een toestel uit het middensegment in plaats van een topmodel. Het toestelkrediet blijft dan lager en de kans op een BKR-registratie wordt kleiner. Je hebt nog steeds een goede telefoon voor dagelijks gebruik. Zet de einddatum van je contract in je agenda, zodat je na twee jaar niet te veel blijft betalen.
Veelgestelde vragen
Is een telefoon zonder eenmalige betaling duurder?
Het maandbedrag is hoger omdat je het toestel afbetaalt. Over de hele looptijd is het verschil vaak klein. Vergelijk daarom de totaalprijs.
Meer telefoon deals
- iPhone met abonnement vergelijken
- Samsung Galaxy met abonnement vergelijken
- Google Pixel met abonnement vergelijken
- OPPO met abonnement vergelijken
- Motorola met abonnement vergelijken
- Fairphone met abonnement vergelijken
- Goedkoopste telefoon met abonnement
- Telefoon met abonnement en onbeperkt internet
- Telefoon met abonnement voor 1 jaar